


Ползите от сливания и придобивания експлодират! Приходите на Amco за първото-тримесечие достигат 40,9 милиарда юана, като нетната печалба нараства с 88%!
Наскоро глобалният опаковъчен гигант Amcor обяви финансовия си отчет за първото тримесечие на фискалната 2026 г. Този отчет е не само първото пълно-представяне на представянето за тримесечието след интегрирането му с бившия Berry Global, но също така сигнализира за силен растеж. Докладът показва, че благодарение на значителния принос от придобиването и забележителното освобождаване на синергии, цялостното представяне на Amcor е отбелязало значителен скок. В същото време смесеното представяне на крайните пазари също е тенденция, която заслужава вниманието на индустрията.
整体业绩飙升:净销售额与利润双双暴涨
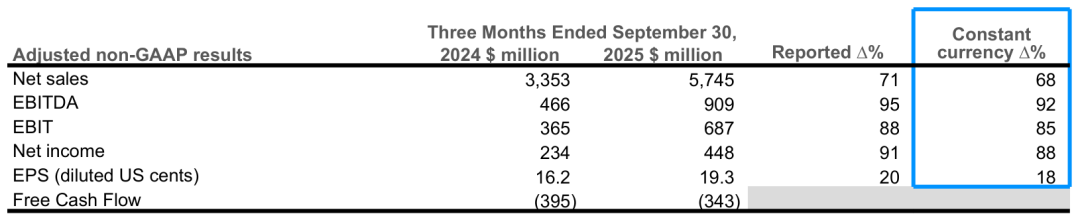
От гледна точка на цялостните данни представянето на Amcor за първото-тримесечие беше впечатляващо: Нетни продажби: На базата на постоянна валута нетните продажби достигнаха $5,745 милиарда (приблизително 40,9 милиарда RMB), което представлява 68% годишно-на{-годишно увеличение. От тях около 2,4 милиарда щатски долара от растежа идват от продажби на придобивания след изключване на продадените активи, което отразява нарастване--година от приблизително 70%. Нетните продажби обаче бяха отрицателно повлияни с приблизително 1% поради по-ниските разходи за суровини. Коригирана EBITDA: На базата на постоянна валута, коригираната EBITDA беше 687 милиона щатски долара, нараствайки с 85% на годишна-на-годишна основа. От тях придобиванията допринесоха за около 295 милиона щатски долара към EBITDA (след изключване на продадените активи), което показва увеличение от--година от около 81%. Нетната печалба беше приблизително 448 милиона щатски долара (около 3,2 милиарда RMB), което е ръст от 88%-на-годишна база. Подобрение на маржа: Коригираният марж на EBITDA достигна 12%, което е ръст от 110 базисни пункта спрямо същия период на миналата година, демонстрирайки значително подобрение в качеството на комбинирания бизнес. Ключови двигатели: Освен директния принос от придобивания, приблизително $33 милиона в синергии, строг контрол на разходите и подобрения в производствената ефективност бяха основните двигатели на растежа на печалбата. Въпреки това по-малкият обем на продажбите и неблагоприятният микс цена/продукт частично компенсират приходите.
Представяне на два основни бизнес сегмента: Значително подобрение в маржовете на печалба от твърди опаковки Това тримесечие двата основни бизнес сегмента на Amcor -Глобални решения за гъвкави опаковки и Глобални решения за твърди опаковки-всеки показа различни акценти в представянето. Сегментът за глобални решения за гъвкави опаковки
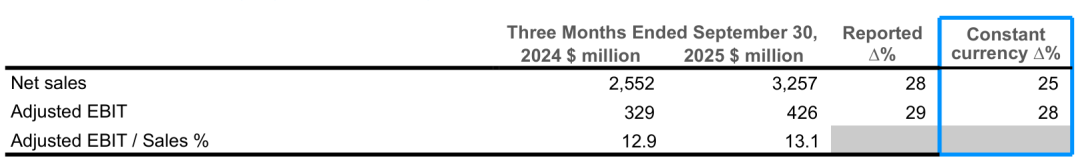
Нетни продажби: Изчислени при постоянни обменни курсове, нетните продажби са 3,257 милиарда долара, което е ръст от 25% през годината. Продажбите от придобивания (след приспадане на продадените активи) допринесоха с приблизително 640 милиона долара, което се равнява на около 25% ръст; увеличението на разходите за суровини доведе до благоприятно въздействие от приблизително 1%. Обем на продажбите: Компанията изчислява, че обемът на продажбите в сегмента е намалял с 2,8% в сравнение с комбинираните продажби на Amcor и Berry Global през същия период на миналата година. Северна Америка и Европа: Продажбите и в двата региона са намалели. Категории като здравеопазване и грижа за домашни любимци показаха стабилен растеж, но това беше компенсирано от спадове при течности, закуски, сладкарски изделия, необработено фолио и категории за красота и уелнес. Развиващи се пазари: Продажбите останаха непроменени в сравнение с миналата година, като растежът в Азиатско{11}}Тихоокеанския регион компенсира спадовете в Латинска Америка. Коригирана печалба преди лихви и лихви: $426 милиона, ръст от 28% на годишна база при постоянни обменни курсове. Ръстът се движи главно от синергии, ефективност на разходите и подобрения в ефективността на производството, частично компенсирани от спада в обема. Сегмент Global Rigids Packaging Solutions.
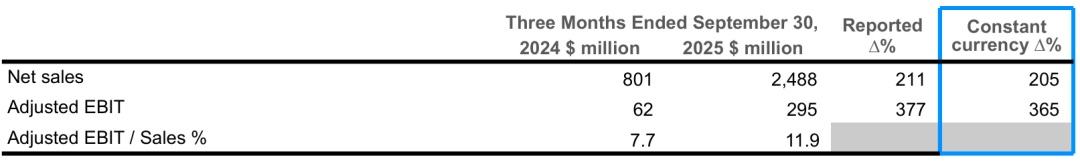
Нетни продажби: Изчислени при постоянни обменни курсове, нетните продажби достигнаха $2,488 милиарда, което е 205% повече от предходната година. От тях приблизително 1,7 милиарда долара ръст идва от продажби на придобивания (след приспадане на продадените активи), увеличение от около 215%. Спадът в разходите за суровини имаше неблагоприятно въздействие от около 6%. Обем на продажбите: Продажбите в този сегмент спаднаха с около 1% годишно-на-година (с изключение на не-основния бизнес с напитки в Северна Америка), оставайки приблизително непроменен в сравнение с предходното фискално тримесечие. Северна Америка: Обемът на продажбите беше непроменен в сравнение с предходната година. Категории като грижа за домашни любимци и специални контейнери показаха силен растеж, но това беше компенсирано от спадове в категории като красота и здраве, храна и хранителни услуги. Европа и нововъзникващи пазари: Обемът на продажбите показа лек спад и в двата региона, като спадът в нововъзникващите пазари е концентриран главно в Латинска Америка. Коригирана печалба преди лихви и лихви: $295 милиона, представляваща скок от 365% при постоянен обмен проценти. Впечатляващо подобрение на маржа: Коригираният марж на EBIT достигна 11,9%, с 420 базисни пункта повече от същия период на миналата година, отразявайки значително подобрение в качеството на бизнеса след-сливането. Крайни пазари и стратегически перспективи: продажба на не-основни активи и перспективи По време на последващото обаждане за печалбите главният изпълнителен директор на Amcor Питър Клайнке предостави подробни обяснения относно крайните пазари и компанията стратегия. Тенденции на крайния пазар: Kleincke заяви, че представянето на крайния пазар е „смесено“. Ключови пазари като грижи за домашни любимци се представиха силно, но пазарите за месо и протеини, хранителни услуги, течности и продукти за красота и здраве бяха повлияни от фокуса на потребителите върху-ефективността на разходите.
Синергия на M&A: През първото пълно тримесечие след интеграцията AMCO постигна $38 милиона синергии. Компанията повтори, че очаква синергиите преди данъчно облагане, свързани с придобиването на Berry, да достигнат поне 260 милиона долара до края на фискалната 2026 г. и предвижда 650 милиона долара до края на фискалната 2028 година. Ускорен процес на продажба на активи: AMCO активно оптимизира своето портфолио от активи. Konechni обяви, че компанията наскоро е постигнала споразумения за продажба на два бизнеса с общи приходи от приблизително 100 милиона долара. Напускащият финансов директор Майкъл Касаменто разкри, че единият от тях е малък завод в Европа с годишни продажби под 20 милиона долара, а другият е съвместно предприятие. Компанията очаква повече действия за разпореждане с не-основни активи през текущата фискална година. Преглед на бизнеса с напитки в Северна Америка: AMCO „напредва“ в оценките на алтернативи за бизнеса си с напитки в Северна Америка, включително съвместни предприятия или партньорства. Прогноза: AMCO потвърди финансовата си перспектива за фискалната 2026 г., като очаква свободен паричен поток между 1,8 милиарда и 1,9 милиарда долара (след приблизително 220 милиона щатски долара в нетна интеграция на пари и транзакционни разходи), с очаквани капиталови разходи между 850 милиона и 900 милиона щатски долара. Тази перспектива не отчита потенциалното въздействие на мерките за оптимизиране на портфейла.