


Търговският гигант CCL отчита 41,2 милиарда приходи за първите три тримесечия-как традиционното производство се ориентира в глобалното оформление?
CCL Industries, като водещ глобален доставчик на специални етикети, решения за сигурност и опаковане, наскоро публикува финансовия си отчет за третото тримесечие на 2025 г. Въпреки че е изправена пред предизвикателен геополитически пейзаж и силно нестабилна търговска среда, компанията все пак постигна забележителен и стабилен растеж, като няколко ключови индикатора показват впечатляващо представяне.
Тримесечен преглед на представянето: Дву{0}}цифрен ръст на приходите и печалбата
През това тримесечие продажбите на компанията се увеличиха с 6,3% на годишна-на-годишна база, достигайки $1,9659 милиарда (приблизително 13,98 милиарда RMB), в сравнение с $1,8497 милиарда през същия период на 2024 г. От този растеж органичният растеж допринесе с 3,7%, докато валутното преобразуване добави положително въздействие от 2,5%. По-специално, благодарение на стриктния оперативен контрол и силния органичен ръст на продажбите, оперативните приходи на компанията постигнаха дву-цифрен годишен-на-годишен ръст, нараствайки с 11,4% до $321,8 милиона.

По отношение на рентабилността, нетната печалба за това тримесечие достигна $210,8 милиона (приблизително RMB 1,5 милиарда), увеличение от $191,7 милиона през същия период на миналата година. И двете основни печалби и коригирани основни печалби на обикновен акционер от клас B се представиха добре, достигайки $1,21 всяка, в сравнение с $1,08 и $1,09 миналата година, като преводът на чуждестранна валута допринесе за положително въздействие от $0,02. Ефективната данъчна ставка за това тримесечие беше 25,5%, малко по-висока от 24,5% през същия период на миналата година, главно поради по-високия дял от облагаемия доход, генериран в региони с високи-данъци. Освен това, компанията регистрира 1,6 милиона долара за преструктуриране и други разходи по проекти през това тримесечие, главно за обезщетения, свързани с CCL Design и Checkpoint, по-малко от 2,2 милиона долара през същия период на миналата година.
Изпълнение и финансова сила за първите три тримесечия
От началото на годината до 30 септември 2025 г. кумулативното представяне на компанията остава силно. Продажбите са нараснали с 6,5%, достигайки $5,8 милиарда (приблизително 41,244 милиарда RMB), с органичен ръст на продажбите от 3,1%. Оперативните приходи са се увеличили с 9,9%, възлизайки на общо 960,8 милиона долара. Коригираната основна печалба на обикновена акция от клас B беше $3,61, по-висока от $3,30 през същия период на миналата година.
Подкрепено от стабилно представяне, финансовото състояние на компанията остава стабилно. Това тримесечие свободният паричен поток беше особено силен и въпреки връщането на до $467,9 милиона на акционерите чрез дивиденти и обратно изкупуване на акции през първите девет месеца на 2025 г., консолидираното съотношение на ливъридж на компанията остава ниско при само 0,93 пъти коригираната EBITDA, което показва ниско-ниво на риск. Компанията разполага с достатъчно средства за планове за глобално разширяване, с парични резерви от $1,1369 милиарда и $800 милиона синдикиран револвиращ кредит. Бордът е обявил тримесечен дивидент от $0,32 на акция без -гласуване от клас B.
Коментар на главния изпълнителен директор: Силно представяне в бизнеса с CCL, смесени предизвикателства и акценти в други сегменти
Президентът и главен изпълнителен директор Джефри Т. Мартин изрази, че е „много доволен“ от резултатите за това тримесечие. Той отбеляза, че органичният ръст на продажбите от 3,7% и строгият оперативен контрол са ключови двигатели зад значителния ръст на оперативните приходи, главно поради силното представяне на бизнес сегмента CCL и непрекъснатото подобряване на бизнеса на Checkpoint.
CCL Бизнес сегмент: Основен двигател за растеж
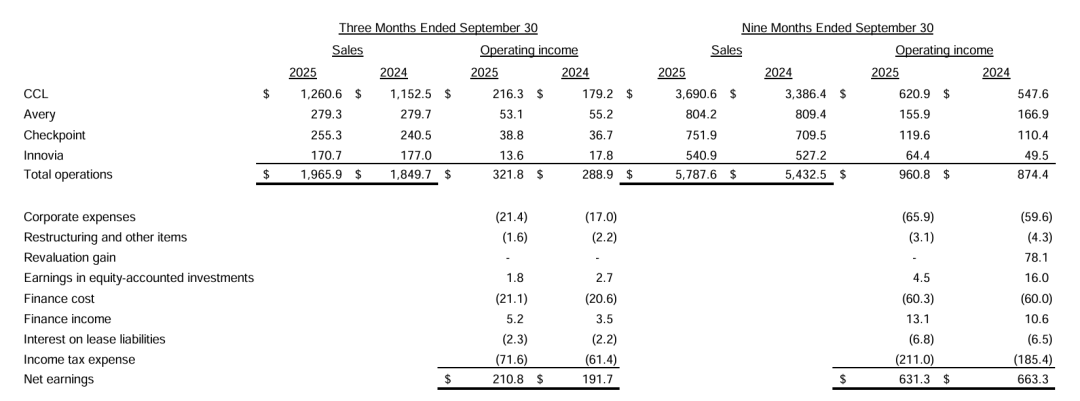
Бизнес сегментът CCL беше основният двигател на растежа през това тримесечие, като продажбите се повишиха с 9,4% до $1,2606 милиарда, включително силен органичен растеж от 6,6%. Оперативните приходи се увеличиха с 20,7% на годишна-на-годишна база до $216,3 милиона, а оперативният марж се увеличи значително със 170 базисни пункта до 17,2%. Това стабилно представяне се дължи на няколко положителни фактора:
Дом и лична хигиена: Рентабилността се подобри във всички региони с изключение на Латинска Америка, като се възползва от силните продажби на алуминиеви аерозоли и бутилирани продукти, както и продажбите на етикети в Близкия изток и възстановяването на пазара в Азия.
Висок-разрастващ се бизнес: Силното търсене на пазара на електроника (особено в Азия), разрастването на нови бизнеси и подобрената рентабилност в автомобилния сегмент заедно доведоха до значителен растеж в бизнеса с CCL Design.
CCL Security Business: Представянето отбеляза значително подобрение, водено от увеличените продажби на полимерни банкноти и паспортни компоненти.
Здравеопазване и агрохимикали: Здравният бизнес се подобри в повечето региони; агрохимическият бизнес се представи силно в САЩ, но беше слаб в Европа.
Храна и напитки: Действителните резултати останаха непроменени поради слабото търсене на крайния-пазар и разходите за стартиране на нови заводи, но рентабилността леко се подобри поради колебанията на валутата.
Други бизнес сегменти показаха смесено представяне:
Avery Dennison: Продажбите са нараснали с 6,2% до $255,3 милиона, докато оперативната печалба леко се е увеличила с 5,7% до $38,8 милиона. Подобрението се дължи главно на силния растеж в европейския и азиатския MAS бизнес, който компенсира спада в рентабилността в Северна Америка (отчасти засегнат от невъзстановени тарифни разходи). Бизнесът с етикетиране на облекло отбеляза лек спад поради ребалансиране на глобалната верига на доставки и тарифен риск, но продажбите на RFID продължиха да растат със значителни печалби през септември.
AL: Представянето беше малко под очакванията, като продажбите намаляха с 0,1% до 279,3 милиона долара, а оперативните приходи намаляха с 3,8% до 53,1 милиона долара. Това се дължи главно на непланирани тарифни разходи и по-ниски доставки на организационни продукти за-в-училище. Въпреки това каналите за директни продажби в Северна Америка и Европа продължават да отбелязват ръст както на продажбите, така и на рентабилността.
Innovia: Продажбите намаляха с 3,6% до $170,7 милиона, докато оперативната печалба спадна рязко с 23,6% до $13,6 милиона. Представянето беше натежавано от началните разходи на голям нов завод в Германия и спада в търсенето в Северна Америка, но печалбите от подобрената производствена ефективност в Обединеното кралство и продължаващия ръст на продажбите в полския бизнес EcoFloat частично компенсираха отрицателното въздействие.