


Пазарът на опаковки в Канада за 55,7 милиарда долара се променя: пластмасата държи крепостта, гъвкавите опаковки пробиват, стъклото продължава да намалява
До 2025 г. се очаква канадският пазар на опаковки да достигне 55,7 милиарда единици, като твърдата пластмаса твърдо държи първото място с 36,8% дял. Гъвкавите опаковки са настроени да водят през следващите пет години с 1,6% общ годишен темп на растеж. Водени както от нарастващата осведоменост на потребителите за околната среда, така и от прилагането на EPR разпоредбите, решенията за рециклируема, лека и кръгова икономика предефинират този многомилиарден-единичен пазар.
1. Преглед на пазара: 55,7 милиарда единици-Кой е водещ?
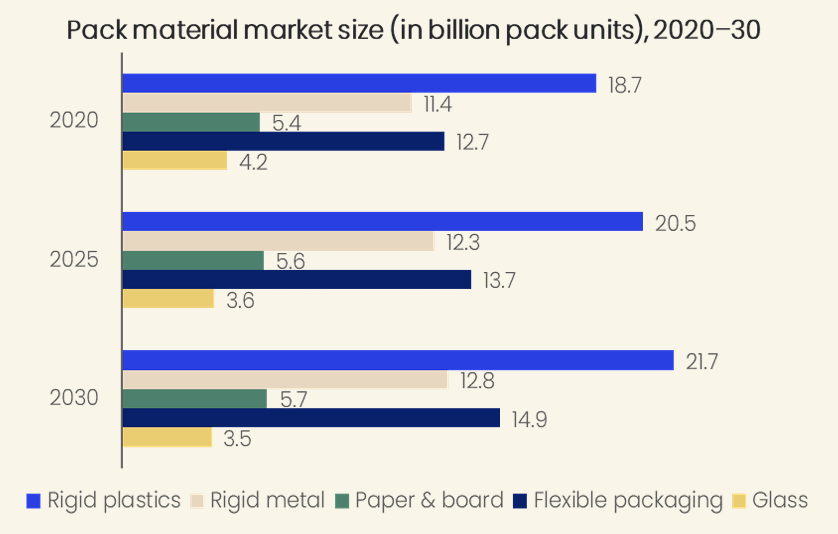
До 2025 г. ще бъде определена класацията на петте най-добри опаковъчни материали в Канада: твърда пластмаса (20,5 милиарда единици), гъвкави опаковки (13,7 милиарда единици), твърди метали (12,3 милиарда единици), хартия и картон (5,6 милиарда единици), със стъкло (3,6 милиарда единици) на дъното. Очаква се общият пазар да достигне 58,7 милиарда единици до 2030 г., с общ годишен темп на растеж от 1,1%.
Тук възниква интересен феномен: твърдата пластмаса има най-голям обем, но не и най-бърз растеж. Гъвкавите опаковки са истинският шампион на растежа, поддържайки 1,6% CAGR от 2025 г. до 2030 г. За разлика от тях, стъклото се сви със скорост от -2,7% между 2020 г. и 2025 г.; въпреки че спадът се забавя до -0,5% от 2025 г. до 2030 г., низходящата тенденция е ясна.
📊 „2020-2030 Еволюция на канадския пазар на опаковки по пет основни материала“ – диаграма, за да видите ясно кой се издига и кой пада.
2. Хранително-вкусовата промишленост е абсолютен „изяждащ-пари от опаковки“
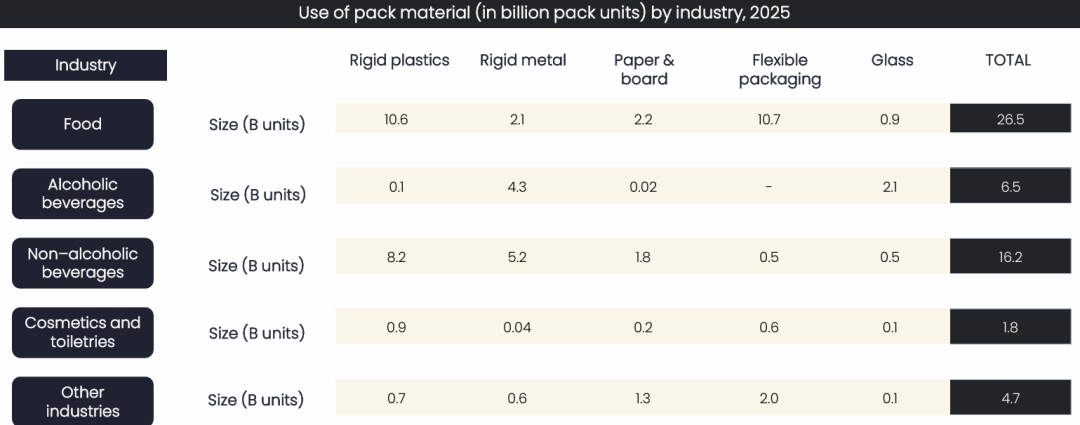
47,6% - Това е делът на хранително-вкусовата промишленост от общото потребление на опаковки в Канада през 2025 г., което се равнява на 26,5 милиарда единици. На второ място са без-алкохолните напитки (16,2 милиарда), които се нареждат съвсем близо и заедно консумират три-четвърти от целия пазар.
Колко голям е апетитът на хранително-вкусовата промишленост? Само той консумира 10,6 милиарда единици твърда пластмаса (51,9% от този материал) и 10,7 милиарда единици гъвкави опаковки (77,6%). Възходът на канадските компании за домашни-комплекти за хранене като HelloFresh и GoodFood непрекъснато повишава търсенето на велпапе.
📊 „Структура на употребата на опаковъчни материали от промишлеността в Канада 2025 г.“ -, визуално представяща доминирането на индустрията за храни и напитки.
3. Какво наистина искат потребителите?
Потребителското проучване на GlobalData Q1 2026 дава ясен отговор:
81% от канадските потребители смятат „удобството“ за задължително-притежание или плюс
71% смятат, че "рециклируемите" са важни
71% ценят „устойчиви/екологични“ атрибути
42% се надяват, че опаковката има функции за свързване със смартфон (като сканиране за преглед на информация за продукта)
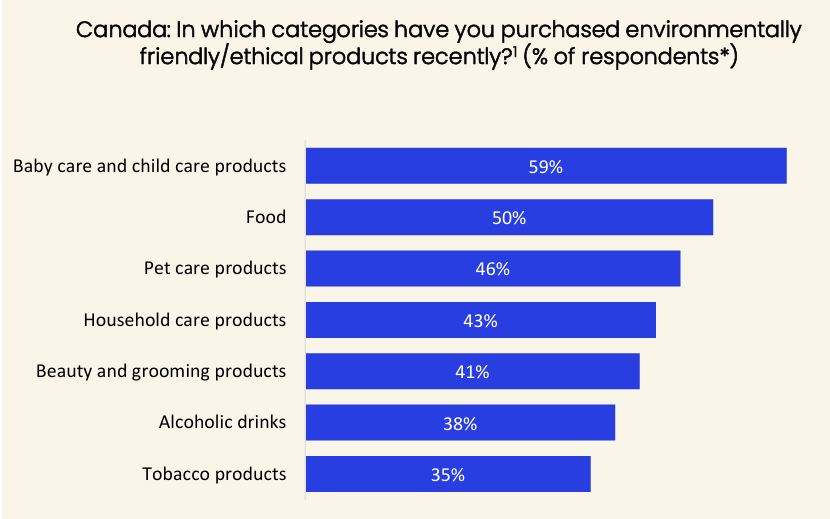
Което е още по-забележително: 59% от потребителите наскоро са купили екологично-продукти за бебета, а 50% са закупили екологично-храна. Това означава, че ангажиментите на марките за устойчивост се изместват от маркетингови лозунги към конкретни фактори при решенията за покупка.
📊 „Разпространение на покупките на екологично-продукти от канадските потребители“ - Бебешките продукти и храни винаги са начело в списъка.
IV. Съдбата на петте основни материала
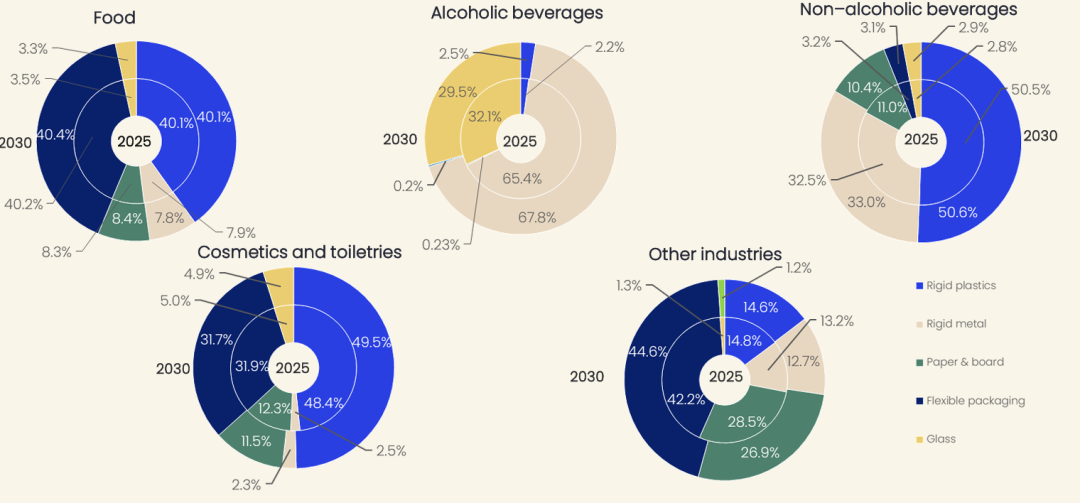
Твърди пластмаси: Все още най-добрият избор за производителите на храни и без{0}}алкохолни напитки, като бутилките са абсолютната опора. Въпреки това нововъзникващите сегменти като грижа за кожата и месо-на растителна основа ще допринесат за най-бърз растеж (CAGR за грижа за кожата 5,4%).
Твърди метали: Алуминиевите кутии продължават да доминират в сектора на напитките, като без{0}}алкохолните напитки допринасят за 48,8% от бъдещия растеж. Но темпът на растеж се забави от 1,5% на 0,9%, тъй като хранително-вкусовата промишленост започва да се пренасочва към по-евтини пластмасови алтернативи.
Хартия и картон: Ръстът е стабилен (0,5% CAGR), но секторът за почистване на домакинствата се откроява -. Използването на картон се очаква да нарасне с 5,6 процентни пункта, водено от намалението с 5,5 процентни пункта в дела на опаковките на тютюневи изделия.
Гъвкаво опаковане: Най-бързо{0}}развиващият се сектор. Печени зърнени закуски, солени закуски и сладкарски изделия имат основен принос в храната; грижата за кожата и гримът отбелязват бърз растеж в категорията козметика. Очаква се домакинските почистващи продукти да се превърнат в тъмния кон с 3,9% CAGR.
Стъкло: употребата на алкохолни напитки ще намалее със 177 милиона единици. Високите разходи, неефективната логистика и преминаването на потребителите към алуминиеви кутии представляват тройно предизвикателство, което затруднява растежа. Козметиката обаче е светла точка с очакван CAGR от 2,3%.
📊 „2025-2030 Industry-Material Mix Chart“ - Бързо идентифицирайте възможностите за висок растеж с един поглед.
V. Регулирането и капиталът променят играта
През април 2025 г. Алберта официално въведе първата фаза на EPR (Разширена отговорност на производителя), прехвърляйки разходите за рециклиране от общините и данъкоплатците към производителите. От януари 2026 г. програмата Blue Box на Онтарио ще премине изцяло към отговорност на производителя -, което означава, че всички марки бързооборотни-потребителски стоки, продаващи продукти в Канада, ще трябва да плащат за „задгробния живот“ на своите опаковки.
Капиталовите движения също са показателни:
BASF и Sustane Technologies
Подписахте дългосрочно-споразумение за доставка на пиролизно масло за осигуряване на рециклирани пластмасови суровини
Опаковка Axium
Построи нов завод за рециклиране на пластмаса в Онтарио, за да обслужва северноамерикански хранителни, фармацевтични и медицински клиенти
MULTIVAC Канада
Пуснати машини за запечатване на тави TX 620/T 205, поддържащи MAP (опаковане в модифицирана атмосфера)
Кръговата икономика вече не е само лозунг; това е осезаемо индустриално оформление.
Канадската опаковъчна индустрия е в процес на „пренареждане на материалния статус“: твърдите пластмаси държат основния пазар, гъвкавите опаковки улавят нов растеж, а стъклото непрекъснато намалява. Регулаторното затягане, събуждането на потребителите и ангажиментите към марката се преплитат - който и да поеме водеща роля в устойчивите решения, ще си осигури входния билет за следващите пет години.
💡 Три ключови прозрения
Прозрение 1: Дивидентите от растеж се намират в „нишови сценарии“, а не в „основни категории“
С 1,1% CAGR за цялостния пазар, изглеждащ скромен, ниши като твърда пластмаса в грижата за кожата (5,4%), гъвкави опаковки за растително -месо (6%) и гъвкави опаковки за домакински почистващи продукти (3,9%) показват, че реалните възможности се крият в сегментираните релси.
Прозрение 2: Регламентите за EPR ще променят структурите на разходите, оказвайки натиск върху малките и средни марки
Когато производителите трябва да плащат за рециклиране на опаковки, марките, използващи трудно-за-рециклиране композитни материали, ще се сблъскат с увеличени скрити разходи, докато марките, които вече използват един-материал, рециклируем дизайн, ще получат относително предимство.
Прозрение 3: Спадът на стъклото е тенденция, но не и пълно изчезване
Преминаването на алкохолни напитки от стъклени към алуминиеви кутии стана неизбежно, но в козметиката стъклото все още може да поддържа ръст от 2,3% - „премиум усещането“ и „инертната безопасност“ остават незаменими в определени сценарии.